
成本市集也曾把它们当成统一只股票来交往。
他们领有:雷同的国产大模子标签,雷同的港股上市地点,雷同的分析师遮盖名单。
这使得,资金在智谱AI(02513.HK)和MiniMax(0100.HK)之间流动时,用的是统一套估值框架——你涨我也涨,你跌我也跌,像一双被捆在沿途的登山者。
那时候的判断很肤浅:买国产AI,买哪只永诀不大。
分化从一份研报运转。摩根大通在遮盖智谱和MiniMax数月后,作念了一件目生的事:对两家公司同期大幅调度方针价,场所都备相背。
其中,智谱从400港元一齐上调至1800港元,评级保管“增持”;MiniMax则从1100港元砍至400港元,评级下调至“中性”。统一家投行在统一份禀报里,对两只相邻上市的股票给出了迥然相异的辅导。
而后,“作念多智谱、作念空MiniMax”的配对交往在港股市集大行其说念。也曾被打包订价的国产AI办法,被拆成了两个都备不同的东西:一个被定性为“订价者”(Price Maker),API加价83%、调用量反增;另一个被贴上“价钱继承者”的标签,旗舰模子上市一周被迫降价50%。
股价分化从3月18日运转。MiniMax的股价像是从峭壁边堕落,一齐磕趔趄绊。而智谱却开启了另一段征途,市值一齐跨越4000亿港元、5000亿港元,直至6月22日站上万亿市值。
收尾6月30日收盘,智谱市值约9381亿港元,MiniMax约1308亿港元。一个智谱,也曾能买下七个MiniMax。统一派天外下,两条弧线划出了一说念阴毒的剪刀差。
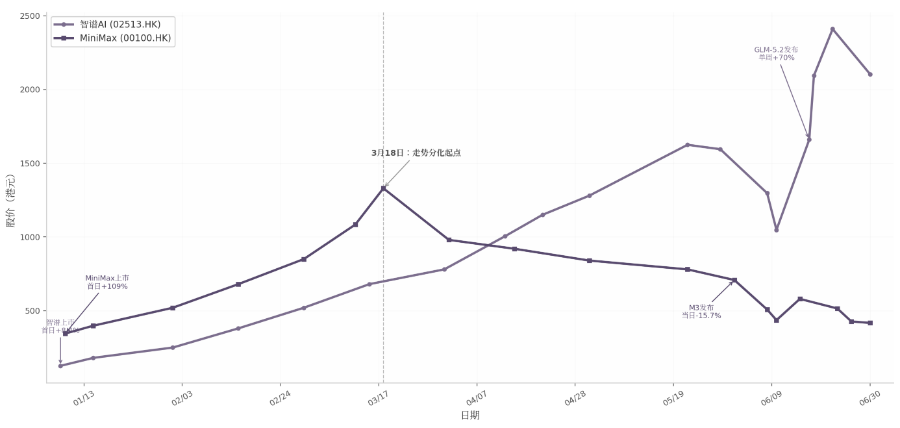
(图说:2026年上半年智谱与MiniMax股价走势对比;图源:21世纪经济报说念记者石恩泽/制)
同涨19%后,一条七倍范畴
要是把时钟拨回岁首,险些莫得东说念主会押注这样的结局。
1月8日,智谱先行挂牌,刊行价116.2港元,首日涨幅8.43%——适应,但远谈不上惊艳。次日,MiniMax登场,刊行价165港元,首日暴涨109%,市值飙至1066亿港元,险些是智谱555亿港元的两倍。
交往当晚,有投行分析师在微信一又友圈里感叹:“MiniMax才是成本市集的骄子。”
那时的逻辑看起来无空不入。MiniMax手抓2.36亿注册用户,居品遮盖200多个国度和地区,C端故事听起来性感、胜利、充满思象空间。而智谱的主业是为央国企作念土产货化部署,客户名单里写满了银行和保障公司,B端生意固然稳,但不免太“传统”。
成本市集用真金白银投票,采取了MiniMax。
但三个月后,统一批分析师运转偷偷修改研报。
摩根大通领先变脸:智谱的方针价从400港元一齐调高至1800港元,评级保管“增持”;而对MiniMax的评级,却从“增持”下调至“中性”,方针价从1100港元砍到400港元。不错说,这不是一次顺心的调度,而是一次公开的站队。
收尾7月1日,富途牛牛数据清楚,19位遮盖智谱的分析师中,78.95%给出“强力保举”,21.05%给出“买入”。而MiniMax那儿,也曾的吵杂判辨散去。Hedgeye Risk Management科技板块发扬东说念主Felix Wang说得直白:“作念空MiniMax现时颇为流行。”
成本市集碎裂的速率,比大模子迭代的速率还快。问题是,凭什么?
谜底,不在K线图里,而在交易口头里。
智谱73.7%的收入来自B端土产货化部署。客户是央国企和金融机构,续约率高达95%。这意味着什么?意味着每一单签下去,第二年大略率还在账上。更惊东说念主的是它的MaaS平台——年度粗俗性收入(ARR)也曾达到17亿元东说念主民币,何况是在12个月内增长了60倍。
B端生意的底色是合同、预算、合规和永恒条约。客户一朝选择供应商,切换成本极高。智谱签下的每一份合同都意味着可臆测的改日现款流。在大模子这个浑沌初开的行业里,这种细目性本人等于一种稀缺品。
这种细目性胜利滚动成了订价权。2026年于今,智谱API累计加价83%,调用量反而增长了400%——量价都升,这在职何一个训诲市集,都是教科书级别的旁边信号。
另一边,MiniMax的故事都备是另一个版块。67.2%的收入来自C端AI居品,用户基数渊博——2.36亿,听起来令东说念主意气兴盛。但翻到下一页,数据运转刺痛眼睛:付费滚动率不足1%,旗下欺诈海螺AI的60天留存率仅0.66%,C端毛利率唯有4.7%。
2.36亿用户,大多量是来看吵杂的。信得过倨傲掏钱的,凤毛麟角。更致命的是,C端用户的真心度薄得像纸——今天以为这个居品好玩,未来就会被另一个更好玩的居品吸走。在这个行业里,用户莫得迁徙成本,也就谈不上用户黏性。
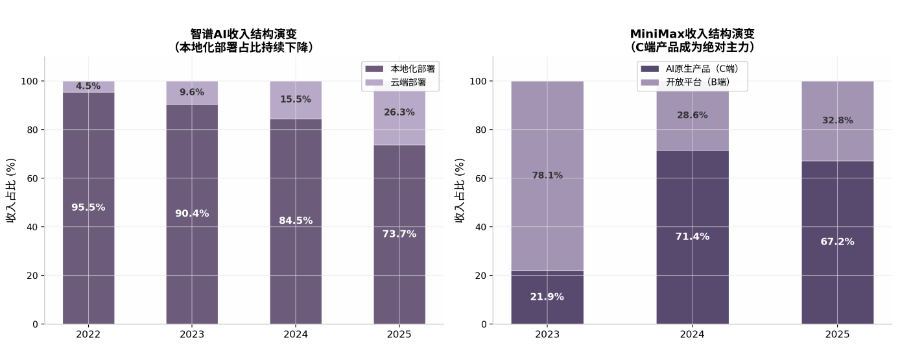
(图说:智谱与MiniMax收入结构演变对比;图源:21世纪经济报说念记者石恩泽/制)
莫得护城河,就莫得订价权。
MiniMax的旗舰模子M3上市一周,就被迫降价50%。这不是促销策略,这是被市集竞争逼到墙角的自救。摩根大通在研报里绝不客气地将其定性为“模子智商低于预期的信号”。
加价与降价,这一升一降之间,藏着成本市集对两家公司红运的根柢判断:智谱被定性为“订价者”(Price Maker),而MiniMax正在滑向“价钱继承者”(Price Taker)的山地。
一边是公章和合同,一边是流量和千里默。成本市集最终采取了前者。
1280倍市销率与2.67%畅达盘
但交易逻辑除外,还有一套更冰冷的成本逻辑在运作。
智谱的估值高到令东说念主昏厥——市销率(PS)1280倍,号称“市梦率”。对比下来,公共AI标杆Anthropic的PS仅21倍,OpenAI约34倍。MiniMax的PS也有290倍,放在职何其他市集都算天价,但在智谱眼前,真的显得“低廉”。
为什么有东说念主倨傲为智谱支付1280倍的市销率?
谜底藏在畅达盘里。智谱的解放畅达盘仅占总股本的2.67%,而MiniMax的解禁比例高达65%。这意味着智谱的股价走势就像一个被高度放大的杠杆——筹码高度联结,极少许的买盘就能撬动巨大的涨幅。比拟之下,MiniMax的筹码像散在桌上的扑克牌,任何风吹草动都可能激发抛售潮。
而当畅达盘从5%扩大到40%以上时,同等资金量的卖出将带来远超预期的价钱下降。这将成为一柄悬在智谱头上的达摩克利斯之剑。
另一个要道变量是指数。5月,智谱被纳入恒生科技指数,约16亿好意思元被迫竖立资金立地涌入。这是不需要判断力的买盘,指数基金的算法在买,跟公司基本面无关,但客不雅上成了股价的助推器。
瑞银在给客户的禀报里给智谱贴了一个标签:“中国版Anthropic”。这个标签的潜台词很廓清——它有战略的护城河,它作念的是B端生意。在公共贬责扯破的布景下,叙事本人成了稀缺钞票。
还有一个反直观的征象值得玩味:东说念主效倒挂。MiniMax东说念主均创收约127万元东说念主民币,险些是智谱66万元东说念主民币的两倍。但成本市集给出的估值,让MiniMax唯有智谱的七分之一。
市集不为运营驱散订价。它只为收入的细目性订价。
B端的合同不错臆测,C端的用户不行臆测。谜底偶而就这样肤浅。
盈亏均衡前的薄冰
关联词,在叙事的南北极分化之下,两家公司其实站在统一块薄冰之上。
大开财报,智谱和MiniMax的研发用度均为收入的3至4倍。算力成本吞吃了70%以上的研发预算。这就像一个无底洞,无论你处事的是B端客户照旧C端用户,GPU的账单都不会因此打折。摩根士丹利臆测,两家公司都需要比及2029年才有可能罢了运营盈亏均衡。
但是,在竞争蛮横的科技行业,三年敷裕让一代时间从巅峰酿成废地。
更大的要挟来自巨头挤压。2026年第一季度,字节超过豆包的月活已达3.45亿,阿里千问的月活达1.66亿。这些数字不仅碾压了MiniMax,也在蚕食智谱赖以生计的B端市集。大厂有钱、有算力、有生态、有渠说念,它们不需要在第一趟合就击倒你,它们只需要用免费或廉价的策略拖住你,等你烧完手里的现款。
智谱和MiniMax的对垒,在媒体的标题里看起来像是一场双雄争霸。但这仅仅故事的上半场,以致仅仅一个过场。信得过的敌手,是端着近乎无穷弹药箱站在场外的大厂。
在另一个维度上,两家公司共同面对着估值峭壁。1280倍PS,意味着市集预期它需要在改日几年内罢了超惯例增长,但实际是它也曾被订价到了2029年以后。MiniMax固然PS唯有290倍,但它的C端故事正在被大厂挤压得变形,赈济估值的叙事雷同脆弱。
这也意味着,任何不足预期的季度数据,任何一次时间蹊径的扭捏,任何一轮解禁股的开释,都可能触发股价的剧烈重估。
当今的高估值,是对改日的透支。而被透支的改日,总要有东说念主来还账。
国产AI的叙事正在资格一次长远的重构。岁首,市集热捧MiniMax的C端故事——用户、流量、公共化,这些词汇在路演PPT上闪闪发光。三个月后,成本回身拥抱智谱的B端细目性——合同、续约、订价权。这不是肤浅的作风切换,而是对国产大模子交易化旅途的一次压力测试,测试驱散写在了港交所的及时行情里。
但这远未到终端。
智谱的万亿市值里,畅达盘2.67%的杠杆效应、恒科指数的资金涌入、“中国版Anthropic”的标签溢价,每一层都需要时间来磨砺成色。
MiniMax的C端窘境也并非无解,假使它能在某个垂直场景里找到信得过的付费闭环,或者在大厂会剿中杀出一条各异化旅途,故事的走向仍可能翻转。
毕竟,AI行业独一细主义事情,等于什么都不细目。今天被追捧的口头,未来可能就成了牵累;今天被灭亡的路,未来可能又成了新赛说念。
赛说念也曾运转分化,通往特殊的路,不再是统一条。而在特殊线上等着它们的,可能根柢就不是彼此。